
Memahami bagaimana DJP melakukan pengawasan, kapan SP2DK diterbitkan, serta apa yang perlu dilakukan Wajib Pajak ketika menerimanya.
Sumber Ilustrasi: pinterest.com
Pendahuluan
Dalam sistem perpajakan Indonesia, Wajib Pajak diberikan kepercayaan untuk menjalankan sendiri berbagai kewajiban perpajakannya melalui self-assessment system. Wajib Pajak pada dasarnya bertanggung jawab untuk menghitung, memperhitungkan, membayar, dan melaporkan pajak sesuai dengan ketentuan yang berlaku.
Namun, penerapan sistem tersebut tidak berarti bahwa pemenuhan kewajiban perpajakan berjalan tanpa pengawasan. Direktorat Jenderal Pajak (DJP) tetap memiliki kewenangan untuk melakukan penelitian dan pengawasan guna memastikan kepatuhan Wajib Pajak.
Kebutuhan tersebut kini memiliki landasan yang lebih komprehensif melalui Peraturan Menteri Keuangan Nomor 111 Tahun 2025 tentang Pengawasan Kepatuhan Wajib Pajak (PMK 111/2025). Peraturan ini ditetapkan pada 30 Desember 2025, diundangkan pada 31 Desember 2025, dan mulai berlaku pada 1 Januari 2026.
PMK 111/2025 tidak hanya mengatur bagaimana DJP menjalankan pengawasan, tetapi juga memberikan kerangka mengenai proses permintaan penjelasan, pembahasan, kunjungan, imbauan, teguran, serta berbagai kemungkinan tindak lanjutnya. Dengan demikian, memahami mekanisme pengawasan menjadi penting, khususnya bagi Wajib Pajak yang menerima Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK).
Apa yang Dimaksud dengan Pengawasan DJP?
Secara sederhana, pengawasan dapat dipahami sebagai proses yang dilakukan DJP untuk meneliti apakah kewajiban perpajakan telah dipenuhi sesuai dengan ketentuan. PMK 111/2025 mendefinisikan Pengawasan sebagai serangkaian kegiatan penelitian terhadap pemenuhan kewajiban perpajakan oleh Wajib Pajak, baik kewajiban yang sudah, belum, maupun akan dilaksanakan. Tujuan akhirnya adalah mendorong terciptanya kepatuhan perpajakan terhadap peraturan perundang-undangan.
Pendekatan tersebut sejalan dengan karakteristik self-assessment system. Karena Wajib Pajak diberikan kepercayaan untuk memenuhi kewajibannya sendiri, DJP perlu memiliki mekanisme untuk meneliti kepatuhan berdasarkan data dan informasi yang tersedia. Dalam konteks ini, pengawasan tidak semata-mata dipahami sebagai upaya menemukan kesalahan. Pengawasan juga menjadi sarana untuk memberikan pembinaan dan meminta klarifikasi ketika terdapat data atau informasi yang membutuhkan penjelasan.
Materi referensi yang digunakan dalam pembahasan ini juga menempatkan kebutuhan akan pengawasan dalam kaitannya dengan penerapan self-assessment, sekaligus kebutuhan akan kepastian dan keadilan hukum dalam proses pengawasan.
Ruang Lingkup Pengawasan DJP
Salah satu hal yang perlu diperhatikan dari PMK 111/2025 adalah cakupan pengawasan yang tidak terbatas pada Wajib Pajak yang telah terdaftar. Secara garis besar, pengawasan meliputi tiga ruang lingkup.
1. Pengawasan Wajib Pajak Terdaftar
DJP dapat melakukan pengawasan terhadap Wajib Pajak yang telah terdaftar. Objek pengawasan dapat mencakup berbagai kewajiban perpajakan, antara lain:
- pendaftaran dan perubahan data;
- pengukuhan sebagai Pengusaha Kena Pajak (PKP);
- pelaporan Surat Pemberitahuan (SPT);
- pembayaran atau penyetoran pajak;
- pemotongan dan/atau pemungutan pajak;
- pembukuan atau pencatatan; serta
- kewajiban perpajakan lainnya.
Jenis pajak yang menjadi objek pengawasan juga mencakup pajak-pajak yang diadministrasikan oleh DJP sesuai dengan ketentuan yang berlaku.
2. Pengawasan Wajib Pajak Belum Terdaftar
Pengawasan juga dapat dilakukan terhadap pihak yang belum terdaftar apabila terdapat indikasi bahwa pihak tersebut telah memenuhi persyaratan subjektif dan objektif sebagai Wajib Pajak. Artinya, status belum terdaftar tidak dengan sendirinya membuat suatu pihak berada di luar ruang lingkup pengawasan. Dalam kondisi tertentu, hasil pengawasan dapat ditindaklanjuti dengan pemberian NPWP atau pengukuhan PKP secara jabatan sesuai ketentuan.
3. Pengawasan Wilayah
PMK 111/2025 juga mengatur pengawasan berbasis wilayah. Kegiatan ini berkaitan dengan pengumpulan data ekonomi dan identifikasi potensi perpajakan di wilayah kerja KPP. Kegiatan pengumpulan data tersebut dapat dilakukan melalui pengamatan aktivitas ekonomi, wawancara untuk memperoleh informasi perpajakan, field geotagging, maupun dokumentasi objek atau lingkungan yang relevan dengan aktivitas ekonomi. Pembagian ruang lingkup tersebut juga tercermin dalam materi referensi yang digunakan, yaitu pengawasan terhadap Wajib Pajak terdaftar, Wajib Pajak tidak terdaftar, dan pengawasan wilayah.
Bagaimana DJP Melakukan Pengawasan?
Pengawasan dapat dilakukan melalui berbagai kegiatan. DJP tidak hanya menggunakan satu metode ketika melakukan penelitian terhadap kepatuhan Wajib Pajak.
PMK 111/2025 antara lain mengatur kegiatan berupa:
- permintaan penjelasan atas data dan/atau keterangan;
- pembahasan dengan Wajib Pajak;
- undangan untuk hadir secara luring maupun daring;
- kunjungan;
- penyampaian imbauan;
- pemberian teguran;
- permintaan dokumen penentuan harga transfer;
- pengumpulan data ekonomi wilayah; dan
- kegiatan pendukung lainnya sesuai ketentuan.
Dengan kata lain, SP2DK merupakan salah satu instrumen dalam rangkaian pengawasan, bukan keseluruhan proses pengawasan itu sendiri.
Mengenal SP2DK
Salah satu bentuk komunikasi yang cukup sering menjadi perhatian Wajib Pajak adalah SP2DK atau Surat Permintaan Penjelasan atas Data dan/atau Keterangan. Menurut DJP, SP2DK merupakan surat yang diterbitkan oleh Kepala KPP kepada Wajib Pajak untuk meminta penjelasan atas data dan/atau keterangan dalam rangka kegiatan pengawasan. Dalam praktiknya, SP2DK dapat muncul ketika hasil penelitian atau analisis data DJP menunjukkan adanya informasi yang membutuhkan klarifikasi.
Sumber data tersebut tidak harus berasal dari satu dokumen tertentu. Pengawasan dilakukan berdasarkan data dan/atau informasi yang dimiliki DJP sesuai dengan kewenangannya. Misalnya, terdapat perbedaan antara data yang dimiliki DJP dengan informasi yang tercermin dalam pelaporan Wajib Pajak. Perbedaan tersebut tidak serta-merta berarti Wajib Pajak melakukan pelanggaran. Namun, kondisi tersebut dapat menjadi alasan bagi DJP untuk meminta penjelasan. Karena itu, SP2DK pada dasarnya memberikan ruang bagi Wajib Pajak untuk menjelaskan kondisi yang sebenarnya berdasarkan data dan dokumen yang dimiliki.
Apakah SP2DK Sama dengan Pemeriksaan Pajak?
Tidak.
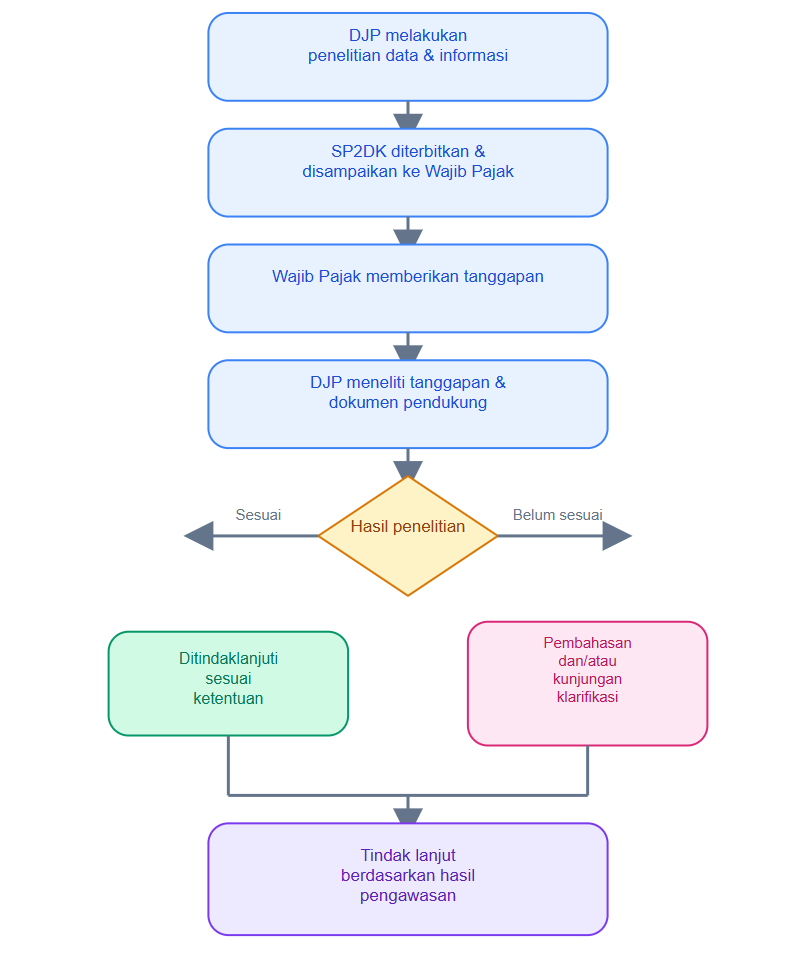
SP2DK merupakan instrumen dalam kegiatan pengawasan kepatuhan. PMK 111/2025 menempatkan permintaan penjelasan sebagai bagian dari proses pengawasan dan mengatur kemungkinan tindak lanjut berdasarkan hasil penelitian. Apabila tanggapan Wajib Pajak telah sesuai, proses dapat diselesaikan sesuai ketentuan. Sebaliknya, apabila penjelasan masih membutuhkan klarifikasi, DJP dapat melanjutkan dengan pembahasan dan/atau kunjungan.
Dalam kondisi tertentu, hasil pengawasan juga dapat menjadi dasar untuk mengusulkan tindakan lebih lanjut, termasuk pemeriksaan sesuai ketentuan. Oleh karena itu, menerima SP2DK tidak sama dengan menerima surat ketetapan pajak dan tidak secara otomatis berarti Wajib Pajak telah dinyatakan bersalah.
Bagaimana Proses Setelah SP2DK Diterbitkan?
Untuk Wajib Pajak terdaftar, PMK 111/2025 mengatur bahwa Wajib Pajak memberikan tanggapan paling lama 14 hari sejak tanggal yang ditentukan berdasarkan mekanisme penyampaian SP2DK.
Wajib Pajak juga dapat meminta perpanjangan waktu paling lama 7 hari dengan menyampaikan pemberitahuan tertulis sebelum jangka waktu tanggapan berakhir.
Secara sederhana, prosesnya dapat digambarkan sebagai berikut:
Apa yang Harus Dilakukan Jika Menerima SP2DK?
Menerima SP2DK tidak perlu direspons secara tergesa-gesa, tetapi juga tidak sebaiknya diabaikan. Langkah pertama adalah memahami data atau informasi apa yang sedang dimintakan penjelasan.
Setelah itu, Wajib Pajak dapat melakukan rekonsiliasi antara data yang dipertanyakan dengan dokumen internal, seperti:
- pembukuan;
- pencatatan;
- faktur;
- bukti pembayaran;
- kontrak atau perjanjian;
- dokumen transaksi; dan
- SPT yang telah dilaporkan.
Jika terdapat perbedaan, penting untuk mencari penyebabnya terlebih dahulu. Perbedaan dapat terjadi karena berbagai faktor administratif atau perbedaan periode maupun pengakuan transaksi. Apabila Wajib Pajak tidak menyetujui data yang disampaikan DJP, penjelasan dapat disertai bukti dan/atau dokumen pendukung. Dengan demikian, tanggapan yang baik bukan sekadar menyatakan “setuju” atau “tidak setuju”, tetapi menjelaskan kondisi yang sebenarnya dengan dukungan data yang relevan.
Hak dan Kewajiban Wajib Pajak dalam Pengawasan
Pengawasan tidak hanya mengatur kewajiban Wajib Pajak. PMK 111/2025 juga memberikan kerangka mengenai hak Wajib Pajak selama proses pengawasan. Dalam kegiatan kunjungan, misalnya, petugas DJP wajib memperlihatkan tanda pengenal dan surat perintah Pengawasan serta memberikan penjelasan mengenai kegiatan yang dilakukan. Wajib Pajak juga berhak meminta identitas petugas dan penjelasan mengenai tujuan serta ruang lingkup kegiatan pengawasan.
Di sisi lain, Wajib Pajak memiliki kewajiban untuk memberikan tanggapan, memenuhi undangan pembahasan, dan memberikan kesempatan untuk dilakukannya kunjungan sesuai ketentuan. Artinya, proses pengawasan idealnya berjalan berdasarkan komunikasi yang jelas antara DJP dan Wajib Pajak, dengan masing-masing pihak menjalankan hak dan kewajibannya sesuai aturan.
Penyampaian Tanggapan melalui Sistem Digital
Sejalan dengan penggunaan sistem administrasi perpajakan yang terintegrasi, tanggapan atas SP2DK juga dapat disampaikan melalui Portal Wajib Pajak sesuai layanan yang tersedia. DJP menyediakan layanan Surat Tanggapan atas Surat Permintaan Penjelasan Data dan Keterangan (SP2DK).
Dalam prosedur yang dipublikasikan DJP, Wajib Pajak atau pihak yang berwenang dapat mengakses Portal Wajib Pajak, memilih layanan administrasi terkait SP2DK, mengisi data yang diperlukan, menandatangani dokumen, dan mengirimkan permohonan. Sistem kemudian menerbitkan Bukti Penerimaan Elektronik (BPE). Hal ini memberikan alternatif penyampaian tanggapan secara elektronik sekaligus membantu dokumentasi proses administrasi.
Penutup
Pengawasan kepatuhan merupakan bagian yang tidak terpisahkan dari sistem perpajakan berbasis self-assessment. Melalui PMK 111/2025, pemerintah memberikan kerangka yang lebih komprehensif mengenai bagaimana DJP melakukan pengawasan sekaligus bagaimana proses tersebut dijalankan secara lebih terstruktur. Bagi Wajib Pajak, memahami mekanisme pengawasan—terutama SP2DK—dapat membantu menghindari respons yang tidak tepat ketika menerima permintaan penjelasan dari DJP.
Yang terpenting, SP2DK bukan sesuatu yang perlu diabaikan, tetapi juga tidak perlu langsung dianggap sebagai pemeriksaan atau penetapan adanya pelanggaran. Wajib Pajak memiliki kesempatan untuk menjelaskan kondisi yang sebenarnya dengan dukungan data dan dokumen yang relevan. Pada akhirnya, kepatuhan perpajakan bukan hanya tentang memenuhi kewajiban pada waktunya, tetapi juga tentang memastikan bahwa data, transaksi, dokumentasi, dan pelaporan pajak konsisten serta dapat dipertanggungjawabkan.
Sumber:
1. PMK Nomor 111 Tahun 2025 tentang Pengawasan Kepatuhan Wajib Pajak. Diakses pada https://jdih.kemenkeu.go.id/dok/pmk-111-tahun-2025
2. Naskah lengkap PMK 111/2025. Diakses pada https://jdih.kemenkeu.go.id/api/download/9a893fa4-de77-4093-8dd7-62132ed8322b/2025pmkeuangan111.pdf
3. Direktorat Jenderal Pajak: Surat Tanggapan atas SP2DK. Diakses pada https://pajak.go.id/panduan-layanan-pajak/konten/layanan-digital/2025/pengawasan/surat-wajib-pajak/surat-tanggapan-atas-surat-permintaan-penjelasan-data-dan-keterangan-%28sp2dk%29
4. Pengawasan Kepatuhan Wajib Pajak by Tax Flash